香典は経費にできる?仕訳に使う勘定科目の書き方や個人事業主の対応方法まで解説

葬儀に参列する際は、香典を持参するのが一般的です。仕事の関係者の葬儀に参列した場合、香典は経費として落とせるのでしょうか。本記事では、香典を経費として落とせるかどうかや、仕訳に使う勘定科目の書き方などを詳しく紹介します。個人事業主や法人の立場別に、勘定科目「接待交際費」「福利厚生費」を用いた仕訳の書き方や、領収書の代わりとなる書類、消費税の扱いまでポイントを解説します。ぜひ参考にしてください。
この記事で分かること
- 香典を経費にできる事業上の関係の範囲
- 渡す相手に応じた勘定科目(接待交際費・福利厚生費)の使い分け
- 領収書の代わりとして経費の証明となる書類
- 金額相場や消費税の扱いなど、経費計上する際の重要ポイント
「ひとたび」は、東京都内で6つの総合斎場を運営する東京博善(創業100年超)がお届けするお役立ちコラムです。現場を知り尽くした専門スタッフが、葬儀・法要・終活の疑問に分かりやすくお答えします。
そもそも香典は経費にできるの?

仕事関係者の葬儀で出した香典は、経費として計上可能です。仕事の関係者や取引先への香典は経費にできますが、友人や家族への香典は自費となります。香典を経費にできるかどうかは、香典を出す相手によって変わると覚えておきましょう。
【立場別】香典の勘定科目の分類と書き方

仕事関係者の葬儀で出した香典を経費に計上する場合、勘定科目を用いて仕訳を行う必要があります。しかし、香典を出す相手やあなた自身の状況や立場によって勘定科目が異なるため、仕訳を行う際は注意しましょう。
勘定科目の分類が誤っていると、法人税の金額が変動したり税務調査が入ったりすることがあります。勘定科目の分類を間違えないよう、以下の内容にしっかり目を通しておきましょう。
香典を渡す本人が個人事業主の場合は「接待交際費」
香典を出すあなた自身が個人事業主である場合、勘定科目の分類は「接待交際費」となります。仕事を行う上で付き合いがあった取引先の葬儀であれば、個人事業主であれば経費として計上が可能です。
基本的に、公務員や会社員は香典を経費として計算することはできません。しかし、会社員として働きつつ副業として個人事業主をしており、毎年確定申告を行っている方もいるでしょう。そのような方は、会社員であっても香典を「接待交際費」として経費に計上できます。
香典を渡す本人が個人事業主の場合の勘定科目の書き方
香典を渡す本人が個人事業主として葬儀に出席した際の香典を経費に計上する場合、仕訳に勘定科目を書く必要があります。香典として1万円を出した場合の仕訳例は以下の通りです。
|
借方 |
貸方 |
|---|---|
|
接待交際費 10,000 |
現金 10,000 |
亡くなったのが社員や従業員とその家族の場合は「福利厚生費」
自社の社員や従業員、またはその家族が亡くなり葬儀に参列する場合、経理上の香典の勘定科目は「福利厚生費」として処理します。福利厚生とは従業員が安心して働けるよう整えられるものです。社内の慶弔規定の範囲内であれば、従業員の親の葬儀に際して送る香典も福利厚生費に含めることが可能です。
一方で、他に適切な科目がないからといって「雑費」で処理することは避けましょう。福利厚生費として計上する際は、備考欄や適用欄に「香典代」と明記しておくことが大切です。内容を明確にしておくことで、万が一税務調査が入った際にも、事業に関連する適切な支出であることをスムーズに説明できます。
自社の従業員やその家族の葬儀に参列した場合の勘定科目の書き方
自社の従業員やその家族の葬儀に参列した際の香典を経費に計上する場合も、仕訳に勘定科目を書く必要があります。5千円を出した場合は以下のような書き方になります。
|
借方 |
貸方 |
|---|---|
|
福利厚生費 5,000 |
現金 5,000 |
亡くなったのが取引先の関係者の場合
会社の取引先の関係者への香典は、勘定科目は「接待交際費」になります。現在取引中の相手だけでなく、この先仕事上の関係を持つ予定がある人の葬儀で出した香典も、「接待交際費」として経費に計上が可能です。
長期的な付き合いがあった相手でも、自分の会社の従業員やその家族ではないのであれば、社外の人間として考えます。ただし、自社の専属下請け先の従業員の場合は、自社の従業員や社員と処遇が同じだとみなされることがあります。この場合は勘定項目を「福利厚生費」としましょう。
取引先の関係者の葬儀に出席した場合の勘定科目の書き方
取引先の関係者の葬儀に出席した際の香典を経費に計上する場合も、仕訳に勘定科目を書く必要があります。香典として1万円を出した場合の仕訳例は以下の通りです。
|
借方 |
貸方 |
|---|---|
|
接待交際費 10,000 |
現金 10,000 |
先述の通り、場合によっては「福利厚生費」として経費に計上します。
経費に計上できない香典の場合
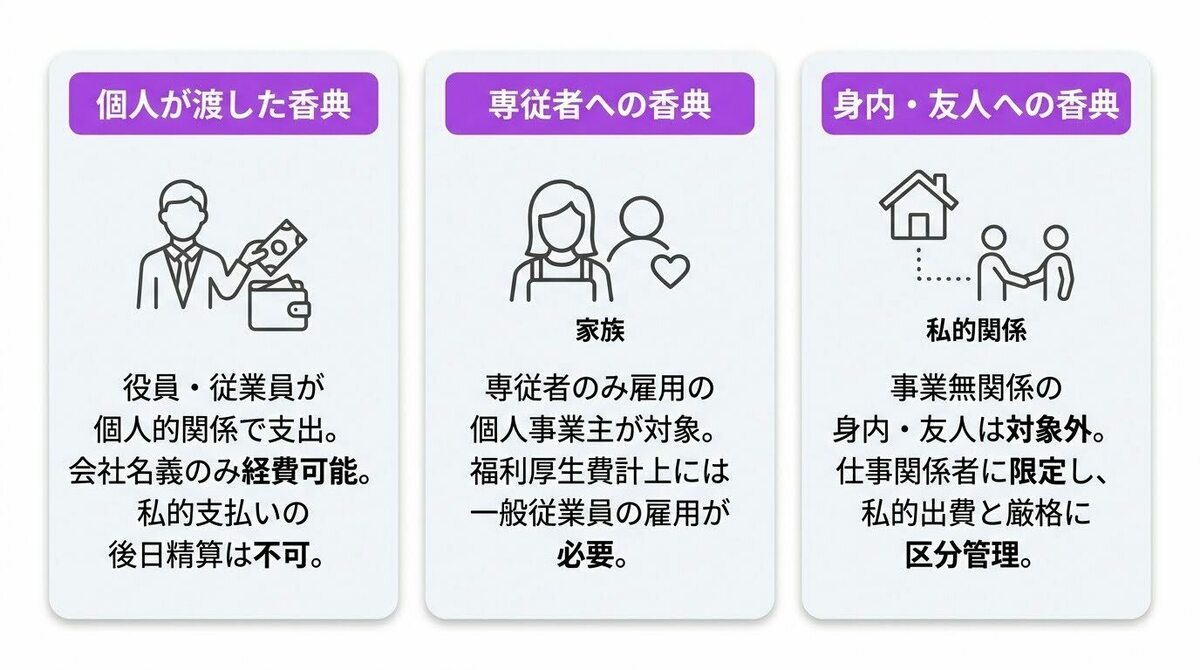
香典はビジネス上の付き合いであれば経費にできますが、すべての香典が経費として認められるわけではありません。
ここでは、経費に計上できない具体的な状況を三つ紹介します。事前に確認し、誤った会計処理を防ぎましょう。
役員や従業員が個人的に渡した香典
役員や従業員が個人的な関係で渡した香典は、会社の経費としては認められません。経費計上が可能なのは、あくまで会社として香典を出した場合のみに限定されます。
そのため、役員や従業員が私的に支払った香典を後から経費精算し、会社の経費に含めることはできないため注意が必要です。
もし会社から香典を出す場合は、あらかじめ定められた社内の慶弔規定に沿って適切に処理し、法人としての記録を残すようにしてください。
専従者のみを雇用している事業者から従業員への香典
個人事業主が、生計を同一にする配偶者や親族などの専従者のみを雇用している場合、その専従者に対して渡した香典は経費にできません。
福利厚生費として計上するためには、専従者以外の一般的な従業員を雇用している必要があります。
専従者のみで経営している事業所においては、従業員への香典という名目であっても経費として扱うことはできないため、確定申告の際には税区分を間違えないようにしっかりと確認しておきましょう。
個人事業主が身内や個人的な関係者に渡した香典
個人事業主が自身の身内や個人的な友人に渡した香典も、経費計上の対象外です。
個人事業主が経費にできるのは、仕事上で関わりのある得意先や取引先の関係者に限定されるためです。
事業とは無関係の私的な出費は、すべて自費で賄う必要がある点に留意してください。
どこまでが事業に関係するかの線引きが曖昧になりがちですが、税務調査で指摘を受けないためにも、仕事とプライベートの出費は厳格に分けて管理することが求められます。
香典を受け取った場合の勘定科目と税区分
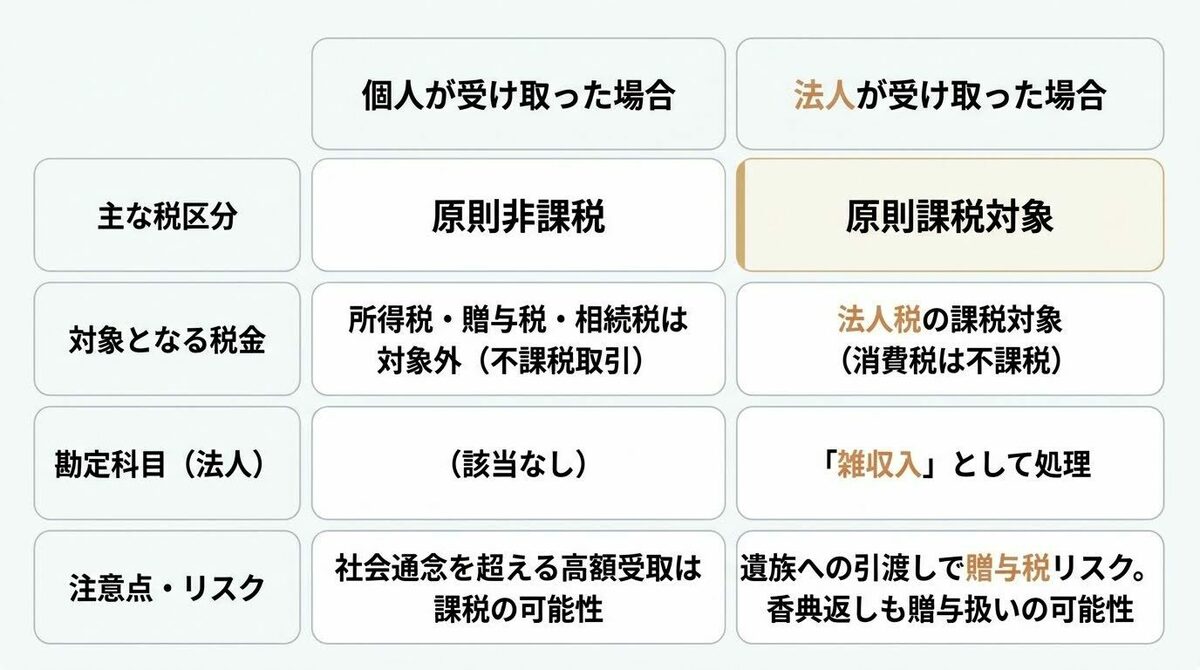
香典を渡す側だけでなく、受け取った側の会計処理も把握しておく必要があります。香典を受け取ったのが個人の場合と法人の場合とで、勘定科目や税の扱いが異なるため注意が必要です。
それぞれの状況における適切な処理方法について解説します。
ご遺族として個人が受け取った場合
ご遺族として個人が香典を受け取った場合、原則として非課税となり、所得税や贈与税、相続税などはかかりません。これは、香典が不課税取引として扱われるためです。
通常のお葬式で受け取る一般的な金額の範囲内であれば、特別な税務申告を行う必要はありません。
ただし、社会通念上相当と認められる金額を大きく超えて高額な香典を受け取った場合は、例外として課税対象となる可能性があるため、不安な場合は専門家に相談することをおすすめします。
社葬などで法人として受け取った場合
社葬において法人が香典を受け取った場合、消費税は不課税取引となりますが、法人税の課税対象となるため、勘定科目は「雑収入」として処理するのが一般的です。
ただし、香典は本来ご遺族の経済的負担を軽減するためのものであり、会社が受け取ることは本来の趣旨から外れるという考え方もあります。そのため、社葬では香典をご遺族が受け取ることが多く、その場合はご遺族の収入となり非課税です。
会社が香典を受け取る場合は法人税の課税対象となるため、ご遺族に渡すことで課税リスクを回避する方法も検討されます。
香典返しの費用については、会社が香典を受け取り、会社として香典返しを行う場合は経費として認められることがあります。しかし、ご遺族が受け取った香典に対して会社が香典返しを行うと、会社からご遺族への贈与とみなされ、贈与税が発生する可能性もあるため、注意が必要です。
法人として適切に仕訳処理を行うためにも、誰からいくら受け取ったかという記録を正確に残し、税務上の取り扱いについては専門家への確認が推奨されます。

香典を経費にする際に必要なもの

ここからは、香典を経費として計上する場合に必要なものを紹介します。一般的に、支出を経費として処理する場合は領収書をもらう必要があります。しかし、お通夜や葬儀で渡した香典に対して、領収書は発行されないことが大半です。傷心のご遺族に対して領収書の発行を依頼するのは適切ではないでしょう。
そのため、法律では「香典を経費に計上する際、領収書の代わりとしてみなされるもの」が定められています。以下で紹介するものは、確定申告の際に絶対に提出しなくてはいけないものではありません。しかし、税務署から調査が入って経費処理の説明を求められた際に役立つため、しっかりと目を通しておきましょう。
香典袋のコピー
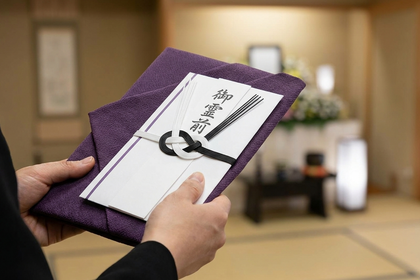
領収書の代わりになるものとして、香典袋のコピーが挙げられます。香典をご遺族にお渡しする前に、紙幣を入れる前の香典袋をコピーしておきましょう。香典袋のコピーは、実際に香典としての支出があったことの証明になります。
このとき、何も書かれていない香典袋を印刷しても意味がないため、注意してください。表書きや氏名、住所、包んだ金額などの必要事項を書き込んだ香典袋のコピーをとるようにします。表面と裏面の両方をコピーして、大切に保管しておきましょう。ご遺族から香典返しをいただいた場合は、その写真や挨拶状などを合わせて保管しておくと証明度が高まります。
葬儀の案内状
葬儀の案内状が届いた場合は、保管しておくことをおすすめします。葬儀の案内状には、故人の訃報や葬儀開催の旨が記載されています。案内状は遺族が発行する書類であるため、実際に葬儀が行われたことと香典の支出があった証明になります。
1年の間に複数回葬儀に参列し、頻繁に香典の支出があることもあります。この場合、葬儀の際に出した香典の金額や時期などの詳細を、メモに残して保管しておくのもよいでしょう。確定申告の際に税務署から調査が入っても慌てないよう、証明となる書類は大切に保管しておいてください。
会葬礼状
仕事関係者の葬儀で出した香典を経費にする場合は、会葬礼状を保管しておきましょう。会葬礼状とは、お通夜や葬儀に参列してくれた人への謝礼として、遺族が出すお礼状のことです。
会葬礼状には、葬儀が執り行われた日時や故人の名前、喪主を務めた方の名前などが書かれています。こちらも葬儀が確実に行われたことと、香典の支出があったことの証明に役立ちます。会葬礼状と葬儀に関する案内状を両方もらった場合は、どちらか片方のみ保管しておけばよいでしょう。
会葬礼状は、葬儀が終わった後に御礼品と一緒に渡されることが多いとされています。葬儀に関して詳しい情報を記したメモと共に残しておけば、税務調査が入った際の強い証明になるでしょう。
出金伝票や慶弔費清算書
香典には領収書が発行されないため、支払先や金額を証明する記録として出金伝票や慶弔費清算書を作成しておくことも有効です。
出金伝票には、年月日、渡した相手の氏名や会社名、支払った金額、および相手との関係を詳細に記入しておきます。
自身で作成した出金伝票に加えて、相手側から受け取った葬儀の案内状などをセットで保管しておくことで、経費処理の際に税務調査が入っても支払いの根拠を明確に示すことが可能です。
香典を経費に計上する際のポイント

ビジネス上での香典は経費にできますが、計上する際はいくつかポイントを押さえておく必要があります。ここからは、香典を経費にする際に意識するべき点を紹介します。
香典は一般的な金額内に収める
香典を経費として計上する際は、一般的な金額内に収めることが大切です。相場よりもあまりに高額な香典を渡した場合、税務調査の際に説明を求められたり、経費として計上できなくなったりする可能性があるためです。
香典を渡した記録を残しておく
香典を経費として計上するのであれば、香典を渡したという記録を取っておきましょう。香典を渡した相手の名前や役職、会社名、相手と自分の関係、包んだ金額、葬儀の日時や場所などを残すことをおすすめします。香典には領収書が発行されないため、税務調査が入ったときのことを考えて記録を残しておくことが大切です。
香典には消費税がかからない
香典には消費税がかからない点も覚えておきましょう。消費税は、「日本国内に置いて事業者が報酬を得て行う取引」に課せられる税金です。香典は対価を得て渡すものでもないため、消費税の対象外となります。経費処理を行う際は、香典は「消費税なし」で申告しましょう。
供花やお供え物には消費税がかかる
香典に消費税はかかりませんが、供花やお供え物を渡す場合は消費税がかかります。経費処理を行う際は10%の消費税が課せられますが、お供え物が飲食物の場合は軽減税率が適用されるため8%となります。
香典返しや法要の費用は経費にできない
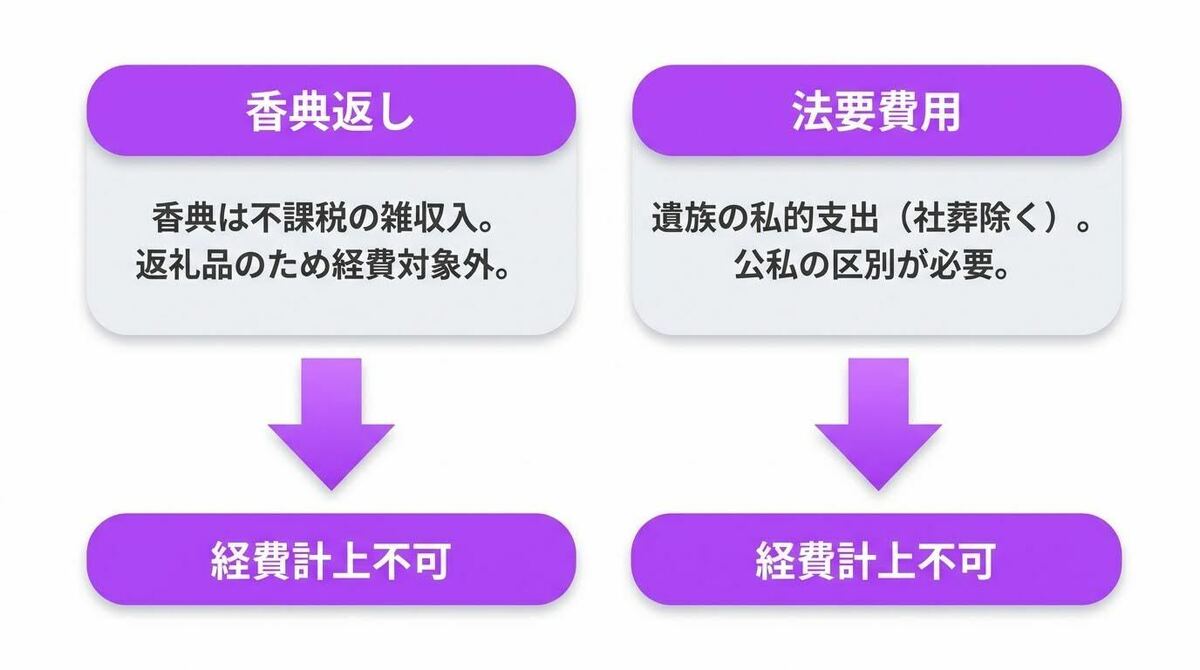
香典は事業に関連する相手であれば経費として認められますが、香典返しや法要にかかる費用については扱いが異なります。
香典返しは、受け取った香典に対するお礼として送るものであるため、支出した側が経費に算入することはできません。そもそも受け取った香典そのものが、法人では雑収入として扱われるものの、消費税がかからない不課税取引であるため、それに対する返礼品も経費には含まれないとされています。
また、四十九日や一周忌などの法要を執り行う際の費用も、基本的にはご遺族が負担すべき私的な支出とみなされます。社葬などの特別な場合を除き、法要の会食費や僧侶へのお布施などを事業の経費として計上することはできないため、公私の区別を明確にすることが大切です。
社葬の費用は経費に計上できるのか

自社の社員や従業員が亡くなった場合、会社として「社葬」を行うことがあります。社葬を執り行った場合、支出の一部を「福利厚生費」として経費にすることが可能です。社葬の規模に関わらず経費に計上できるため、小規模な葬儀でも大規模な葬儀でも問題ありません。ただし、経費として計上できるものとできないものがあるため、しっかりと押さえておく必要があります。
経費にできる費用
社葬に関する費用を会社が負担する場合、社会通念上相当と認められる金額であれば損金として計上できます。費用を計上する際は、支払いを証明するための領収書や支払いに関する記録をきちんと残しておきましょう。お布施などで領収書を受け取れない場合は、支払いに関する記録を作成することをおすすめします。
経費にできる費用
- 葬儀場の使用料
- 案内状・会葬礼状の費用
- お布施
- スタッフへの心づけ
- ご遺族の送迎費
- 供花・供物の費用
- ご遺族・参列者の飲食費
- 会葬御礼品
経費にできない費用
社葬での費用の中には、経費にできない費用もあります。社葬関連の出費であっても、遺族が負担するべき費用だと判断されるものは経費にはできません。以下で紹介する7項目は、経費として計上しないよう注意しましょう。もしこれらの費用を事業者が負担する場合は、経費ではなく一般的な事業支出となります。
経費として計上できない費用
- 納骨料
- 火葬料
- 戒名料
- 死亡診断書作成代金
- 墓地・墓石の購入費用
- 法要に関する費用
- 香典返しの費用
香典の経費計上に関するよくある質問(FAQ)
香典を経費として計上する際に、よく寄せられる疑問をQ&A形式でまとめました。税務調査の際にも落ち着いて対応できるよう、あらかじめ確認しておきましょう。
Q. 香典で領収書はもらえますか?
A. 葬儀において領収書の発行を依頼する際は、ご遺族に配慮し、葬儀当日を避けて後日依頼することが適切です。お布施などで領収書が発行されない場合は、出金伝票を作成し、関係書類とともに保管することで対応できます。
Q. 香典に消費税はかかりますか?
A. 香典は、何かを購入したりサービスを受けたりする際の対価として支払うものではないため、消費税の対象外となる「不課税取引」に分類されます。
会計ソフトや帳簿で仕訳を行う際は、課税区分を「対象外」や「不課税」として、消費税を含めずに処理を行ってください。また、香典返しを辞退した場合であっても、支出した香典そのものが非課税であることに変わりはありません。
仕事関係の弔事案内に伴う支出であっても、供花や供物とは税の扱いが異なるため、混同しないよう注意が必要です。正しく経費計上を行うためにも、適切な税区分を選択して正確に記録を残しましょう。
Q. 花代は経費で落ちますか?
A. 仕事上の付き合いであれば、供花にかかる費用も「接待交際費」や「福利厚生費」として経費に計上できます。ただし、花代には消費税がかかるため、香典とは税区分を分けて管理する必要があります。
Q. 法事の香典でも経費になりますか?
A. 事業に関連する方が亡くなった際の葬儀で包む香典は、経費として認められます。香典を経費計上する際は、葬儀の案内状の控えや香典の領収書、香典袋のコピーなど、支出を証明できる書類を大切に保管しておきましょう。
香典を経費にする際は勘定科目の分類に注意しましょう

この記事のまとめ
- 仕事関係者の葬儀に参列した場合、香典を経費として計上できることがある
- 香典を仕訳する際の勘定科目は、渡す相手や自身の状況によって異なる
- 香典を経費にする場合は、香典袋のコピーや葬儀の案内状、会葬礼状などを保存しておくとよい
- 香典を経費にする場合は、一般的な金額内に収めるようにする
- 香典に消費税はかからないが、供花や供物にはかかる
- 社葬の費用の一部も経費に計上することが可能
仕事関係者の葬儀に参列した場合、香典を経費として計上できることがあります。仕訳の際の勘定科目は「福利厚生費」と「接待交際費」の2種類に分けられ、あなたの立場や故人との関係によって異なるため注意しましょう。また、香典を経費にする際は葬儀の案内状や会葬礼状、香典袋のコピーを残しておくことをおすすめします。

2006年に葬儀の仕事をスタート。「安定している業界だから」と飛び込んだが、働くうちに、お客さまの大切なセレモニーをサポートする仕事へのやりがいを強く感じるように。以来、年間100件以上の葬儀に携わる。長年の経験を活かし、「東京博善のお葬式」葬祭プランナーに着任。2023年2月代表取締役へ就任。